
快讯

11月16日,汤臣倍健接受机构调研时表示,商超渠道为今年重点发力渠道之一,前三季度整体实现了超过30%的收入增长。后续公司将根据渠道特性分别施策,对传统存量商超渠道持续推动策略优化,驱动商超渠道持续快速增长。
11月19日,快手科技发布2026年第三季度业绩。本季度,用户规模方面,快手应用平均日活跃用户达4.17亿,平均月活跃用户达8.19亿,创历史新高。经营方面,三季度快手总收入达316亿元,经调整净利润为7.9亿元,经调整EBITDA达39亿元;可利用资金总额达1272亿人民币,前三季度包括分红和回购在内的股东回报累计超58亿港元。电商场景中,快手持续推进新商引入与品牌供给扩容,深化高质量买家群体建设。三季度,新开品牌店铺数量同比增长超50%。
11月16日,贝亲宣布决议收购美国Eleeo公司100%股权,并将其纳入集团合并子公司。据悉,Eleeo成立于2020年,专注母婴护理领域。这是其落地“美洲业务加速(中期经营计划目标之一)”布局的重要一步,意在实现新的全球业务增长。
近日,诺和新元披露其HMO(母乳低聚糖)业务最新进展。作为全球首个以发酵技术实现2'-FL商业化的企业,其正推动HMO应用从婴配粉向肠道健康与精准营养场景延伸。目前,诺和新元已实现5种HMO的科学研究与规模化,其中2'-FL与3'-SL已在中国获批。
近日,上美公布双11战报,newpage/一页在天猫、抖音、京东婴童洗护(护肤)类目均杀入前3,红色小象在京东、拼多多婴童洗护细分类目领跑,上美与国民儿科专家崔玉涛联合打造的功效母婴品牌,崔玉涛上市仅1月就卖出超3221万,自播间单日成交持续破百万,旗下青少年祛痘控油精华爆品热卖1037万。
母婴行业观察

热文
食安法大修在即,跨境营养品“野蛮生长”画句号?
2026-10-13 11:26

六年亏损20亿、被执行4.26亿,“水牛奶第一股”如何脱困?
2026-10-09 10:10
母婴日报|孩子王旗下丝域美国门店已试营业;9款婴配粉、17款特医食品批件信息公布;天猫、京东、抖音、小红书双11最新数据
2026-10-20 12:09

金发拉比2019年收入4.3亿,净利润4700万,营收下滑却利润增长!
导读:金发拉比(002762)近日发布2019年年度业绩快报公告,2019年营业总收入为4.38亿元,比上年同期下滑3.39%;归属于上市公司股东的净利润为4711.11万元,比上年同期增长19.23%。
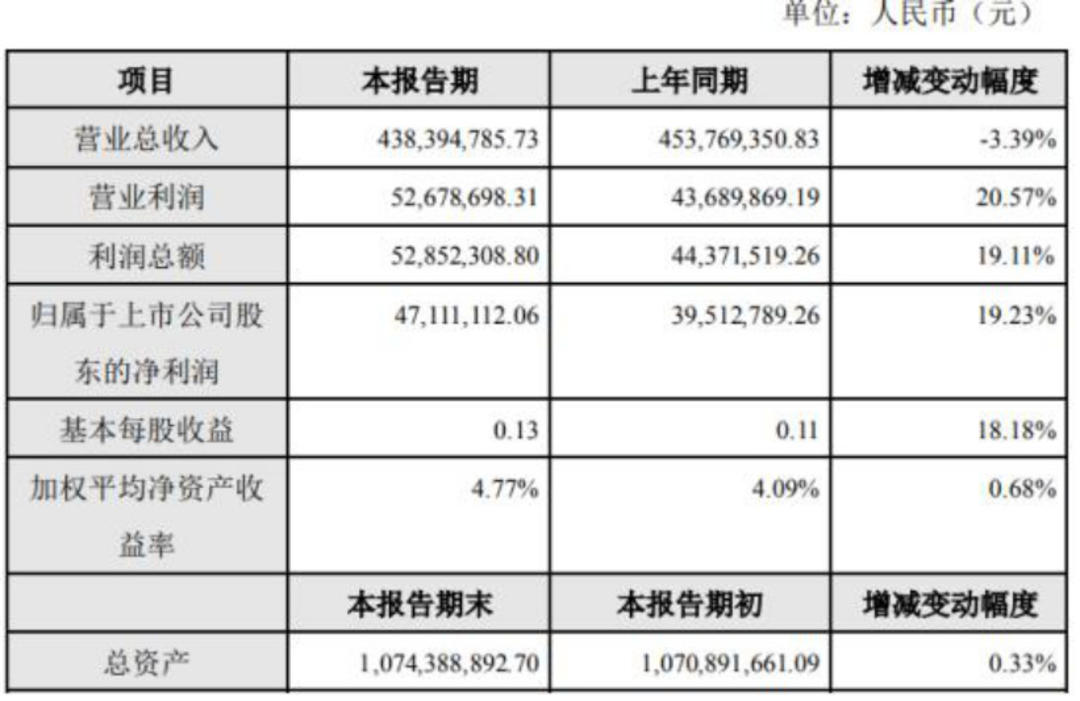
公告显示,金发拉比总资产为10.74亿元,比本报告期初增长0.33%;基本每股收益为0.13元,上年同期为0.11元。
据了解,报告期内,公司实现营业总收入43,839.48万元,同比下降3.39%。
报告期内,公司实现营业利润5,267.87万元,同比增长20.57%;实现利润总额5,285.23万元,同比增长19.11%;实现归属于母公司所有者的净利润为4,711.11万元,同比增长19.23%;加权平均净资产收益率4.77%,同比增加0.68%。
通过以上数据可以看出金发拉比在2019年,营收下降,利润上升。
首先介绍一下金发拉比,公司成立于1996年,2015年6月金发拉比赴深交所上市。
金发拉比旗下拥有中高档品牌拉比、中档品牌下一代以及婴幼儿洗护用品贝比拉比三大自主品牌,进行差异化定位。从产品品类看,截至2018年底婴童服饰、母婴棉质用品占比保持稳定,其他母婴用品(母婴洗护用品等)增速迅猛,同比增长37.3%,营收占比升至25.5%。渠道上,公司已形成“自营+加盟+电商+微商”的全渠道营销模式,形成线下商场专柜、购物中心和品牌专卖店为主、线上旗舰店为辅的复合营销模式。
金发拉比近年来一直致力于打造多品牌、多元化渠道,在2017年,金发拉比就曾表示,在18年公司重点方向是品牌推广、销售渠道优化拓展、产品研发、供应链平台打造计划、建立母婴生态圈等多线业务。
并且最近两年,金发拉比一直没有停止对合适的优质项目的搜寻,先后参与设立了J3亚太国际妇婴童产业基金(简称“J3基金”)、投资蜜儿乐儿乳业、北京悦己时代(芭比辣妈)、小白熊等项目。值得一提的是金发拉比在2017年投资的芭比辣妈,芭比辣妈作为母婴&女性垂直领域的网红MCN公司,专注于网红的内容及电商服务。
金发拉比在增加直营店的同时,也在改善电商渠道,投资芭比辣妈网红机构,助力电商内容,同时公司还通过自有平台和天猫、淘宝、京东、唯品会等多个电商平台进行全网营销,促使线上线下营销相互协同,发展线上线下全渠道融合的新零售模式。
金发拉比盈利能力不稳定
2018年财报:营业收入实现4.54亿元,同比增长5.49%,归属于母公司净利润实现3951万元,同比下降56.68%;
2019年上半年财报:净利润实现2469.76万元~3175.41万元,同比下降30%~10%;
2019年前三季度财报:营业收入为302,143,747.21元,比上年同期减少4.60%;归属于上市公司股东的净利润为47,524,525.15元,比上年同期减少21.05%。
但是在2019年完整财报中营业收入虽然略有下降,但公司营业利润、利润总额、净利润及加权平均净资产收益率较上年同期均有一定增长。可见其业务盈利能力不稳定。
除此之外,公司股票也同样不稳定。
2019年10月31日,盘中金发拉比跌停,股价报5.64元,成交4704.80万元,换手率4.19%,振幅9.89%;2020年1月7日,金发拉比开盘报6.86元,截止09:30分,该股涨9.98%报7.05元,封上涨停板。
实现净利润增长的原因
2015年上市之后,公司收入出现下滑,据当时分析公司分析:主要原因为终端消费疲软、销售不及预期;下降幅度超过收入主要因毛利率下降、销售费用率上升,其中毛利率下降主要为公司渠道多为普通加盟柜、受零售百货渠道低迷影响较大,销售费用率受人员工资及商场费用增加所致。
而2019年报告期内,公司营业总收入较上年同期略有下降,主要原因是2019年公司优化销售渠道及调整销售政策、让利加盟商和经销商所致。
报告期内,公司营业利润、利润总额、净利润及加权平均净资产收益率较上年同期均有一定增长,主要原因有:
公司2019年加大对产品成本及费用的控制力度,以及推出了毛利率较高的新品,使得总体毛利率有所上升。
2018年终止股权激励计划使得公司剩余未摊销的股权激励成本需要在2018年加速计提完毕,此项摊销减少了2018年度净利润。
2018年对投资武汉江通动画传媒股份有限公司形成的可供出售的金融资产进行了计提减值准备3,041.21万元,此项计提减少了2018年度净利润。
受互联网影响,金发拉比开始优化销售渠道,调整线下渠道、增加电商平台销售,达到一个线上线下营销相互协同的效果。有业内人士指出,金发拉比的渠道尚在调整中对收入端及费用端都有一定的影响,而电商渠道的调整则会为金发拉比发展添加动力。
截止2019年12月31日,公司总资产107,438.89万元,较期初增长0.33%;归属于上市公司股东的所有者权益99,538.25万元,较期初增长1.56%。
金发拉比执着于对门店的调整,加快直营门店的开设速度、扩展门店数量,企图用终端渠道达到增长的效果。虽说门店的增加会提升产品的销售速度及数量,但也在一定程度上增加存货的数量,增加了成本风险。女装品牌拉夏贝尔及美特斯邦威就是一个血淋淋的教训,所以门店的增加要考虑其风险度。
国内童装市场从目前的增长速度及长期的趋势来看,消费市场具有极大的提升空间,童装企业也有很大的发展潜力。但同时童装市场也存在产品同质化严重的主要难题,且大部分的童装风格并不突出,难以吸引消费者,这也是未来金发拉比需要面临的问题。
文章来源:童装观察
版权声明:转载母婴行业观察的原创文章,需注明文章来源以及作者名称。公众号转载请联系开白小助手(微信号:zhangxiaoxian1015)。违规转载法律必究。
扫描二维码,第一时间获取母婴行业的资讯和动态。
从此和母婴行业观察建立直接联系。
本栏目文字内容归myguancha.com所有,任何单位及个人未经许可,不得擅自转载使用。
Copyright © 母婴行业观察 | 京ICP备12043030号-6







参与评论