
快讯

10月27日午间,蒙牛乳业、妙可蓝多发布声明,即日起终止和基利安・姆巴佩的全部合作,两家品牌均表态,对伤害中国人民感情的言行坚决抵制、零容忍。目前蒙牛、妙可蓝多官方微博,已经删除姆巴佩相关宣传内容。
近日,菊乐股份披露招股书(注册稿),北交所上市进入最后阶段。公司拟发行不超2312.07万股,占发行后总股本20%,无超额配售选择权,保荐机构为中信建投。公司1985年设立,主营乳制品、含乳饮料。2023至2025年,其营收由15.62亿元增至16.94亿元,归母净利润自1.96亿元升至2.91亿元,净利复合增速22.36%,毛利率、净利率持续上行。
近日,欧盟委员会已依据《欧盟合并条例》,批准金佰利收购科赴(Kenvue Inc)的拟议交易。但有个前提条件:金佰利必须剥离其在欧洲经济区(EEA)内的全部卫生棉条及其他女性卫生护理品牌,包括相关知识产权、专有技术,以及相关核心员工与业务关系。此次剥离涉及的品牌为高洁丝(Kotex,含Lidie子品牌)、Camelia和Record。同样也是在近期,国家市场监督管理总局发布的《2026年10月5日—10月11日无条件批准经营者集中案件列表》中明确将“金佰利公司收购科赴公司股权案”列为无条件批准案件。
近日,恒天然参股的荷兰公司Vivici将于本月在拉斯维加斯SupplySide Global展会上,展示精准发酵乳蛋白的日常营养应用概念。其中,乳铁蛋白方案包括据称搭配了铁及维生素C的补铁胶囊,以及添加益生元和益生菌的椰子菠萝饮品,探索铁平衡与肠道健康领域的应用。此外,公司还将展示采用BLG乳清蛋白成分的意大利柠檬苏打水及山竹酸奶昔,为蛋白质补充提供更多形式。(planetfood)
近日,赫力昂宣布将携70余款创新产品及健康解决方案集中亮相今年的进博会,其中包括7款“首发首展”产品,涵盖口腔健康、消化健康、营养健康、皮肤健康和疼痛管理等多个领域。参展新品包括源自美国的益生元品牌Benefiber(贝妮),该品牌将首次登陆亚洲市场。(公司发布)
母婴行业观察

热文

七度空间、她研社、自由点、朵薇、舒莱上榜!多款知名卫生巾抽查合格
2026-08-28 12:19
母婴日报|2款婴配粉批件信息公布;爱婴室、中亿孕婴童再拓门店布局;雀巢、帮宝适上新
2026-09-18 18:28

六年亏损20亿、被执行4.26亿,“水牛奶第一股”如何脱困?
2026-10-09 10:10

婴童食品最新数据:牛奶粉增长回归线下,谷物食品全渠道业绩下滑
导读:这些年,一个很明显的感受就是,渠道从业者们都在聊细分,盯着涨势明显的小品类看,对于奶粉的态度转为听之任之,一切随缘。
但事实上,在我们的调研和走访中,“奶粉”这个品类仍是最能撩拨母婴店主心弦的核心品类,态度上虽是“看透看淡”,但吐槽完、抱怨完,在销售上丝毫不敢怠慢。例如,有的渠道“预付奶粉厂家几十万而单罐毛利才十几块”;有的门店“忍痛割肉,奶粉以价换量”......
作者:新母婴店
牛奶粉增长回归线下母婴店
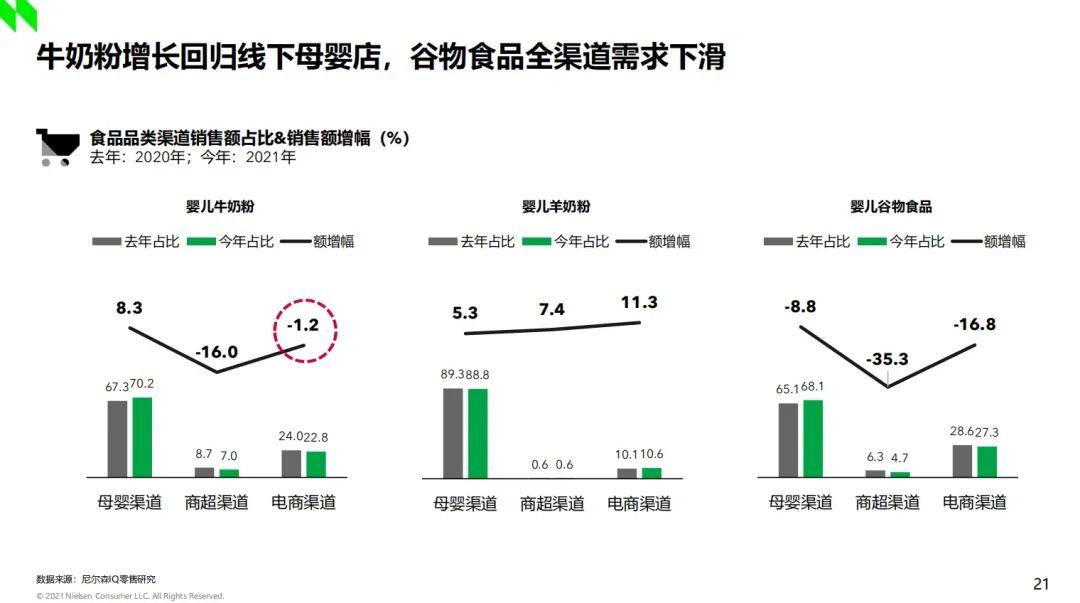
不可否认,奶粉确实是越来越难做了,但据尼尔森数据显示,“2021年牛奶粉增长回归线下母婴店,相较2020年同期,母婴渠道占比达70.2%。与此同时,就羊奶粉而言,虽然商超渠道和电商渠道的增幅都超过母婴渠道,但母婴渠道仍是羊奶粉最大的销售渠道,占比接近90%。”一系列数据背后印证了一个观点,即“婴配粉的主战场仍在线下”。
事实上这两年受疫情影响,物资短缺、快递受阻问题频现,在食物之外,母婴用品成为大家都比较关注且亟需的物资,当线上消费难以维持正常供应,线下母婴店的及时就近优势就愈发显现。这也应了采访中一位母婴店主的话,“我们门店开不了门,但是宝妈们都在向我们要货,宝宝不能没有奶粉吃。”
数据来源:尼尔森IQ零售研究
谷物食品全渠道需求下滑
尼尔森数据显示,“相较于2020年,2021年母婴渠道、商超渠道及电商渠道三大渠道婴儿谷物食品均呈不同程度的下滑趋势,其中以商超渠道为最,降幅达到了35.3%,而母婴渠道的降幅为8.8%。”
早前在我们和母婴店主沟通时,有不少门店明确表示,“消费者对于谷物一类辅食产品的需求是存在的,认知度也在快速提升。”也有老板直言,“辅食曾一度是线下门店的增长点之一,至少在我们门店的销售占比在提高。”
缘何品类趋势向好,整体销售业绩却出现了极速下滑?细究之下,原因或集中在两个方面:
一是消费者端,一方面,零辅食的消费者教育和市场教育上还是有很大欠缺的,很多妈妈并没有意识到必须给宝宝增加零辅食,很多用户对于零辅食的消费往往都是临时起意,冲动消费,随机性比较强,一般没有很强的计划性和目的性,因而辅零食的销售不能与奶粉、纸尿裤等一以贯之。另一方面,仍旧是受疫情影响,部分区域居家办公成为常态,爸妈也可能有了更多的时间去陪伴宝宝成长,其中不乏有一些年轻爸妈开始趋于在家自制辅食,而这反映在销售端则是各个细分渠道的销售集体呈现下滑趋势。
二是聚焦品类和渠道本身,现阶段辅零食虽已经成为新晋顶流,但多数门店还尚处于“做不好”的阶段,或是渠道经营者主观上对零辅食这个品类不重视,经营思路还没转过来,因此并没有投入太多重心去做;或是选品出问题,遭遇“上架即翻车”惨状后便对这一品类提不起兴趣;亦或是在品类经营上没有做出差异化、特色化,在产品陈列上和销售环节上没做过多的设计。
近年来,都说线下母婴生意难做,但从市场大数据看,线下渠道在奶粉品类上的优势仍然非其他渠道可及,同时,当一个品类在全渠道都出现下滑的时候,也应该反思,消费者的需求有无减少、产品销售上有没有更多可优化的东西。
文章来源:母婴行业观察
版权声明:转载母婴行业观察的原创文章,需注明文章来源以及作者名称。公众号转载请联系开白小助手(微信号:zhangxiaoxian1015)。违规转载法律必究。
扫描二维码,第一时间获取母婴行业的资讯和动态。
从此和母婴行业观察建立直接联系。
相关推荐
本栏目文字内容归myguancha.com所有,任何单位及个人未经许可,不得擅自转载使用。
Copyright © 母婴行业观察 | 京ICP备12043030号-6





参与评论