
快讯

10月27日,2026年亚太地区人口老龄化会议在杭州举行。会上,伊利贡献了具有中国特色的可持续发展“美好圈”,并联合中国老龄事业发展基金会,携手联想、美团、爱眼公益基金会等16家伙伴共同发起“可持续社会价值生态圈·益起社区行动网络”,推动多元力量参与老年友好社区建设。“益起社区行动网络”发起的倡议,将共同目标落在四个方面:践行公益担当,响应积极应对人口老龄化国家战略;深耕社区阵地,以老年人需求为导向,推动优质资源和服务直达社区、走近老人;守护银龄生活,推动老年友好型产品、技术和服务在社区融合落地;共建友好生态,坚持政府引导、市场运作、社会参与,汇聚资源、共享经验,共同探索可持续的老年友好社区建设之路。
10月25日至26日,“一带一路”绿色发展国际联盟第二次会员大会及“一带一路”绿色创新大会2026在香港相继举行,汇聚17个“一带一路”国家代表团及超400名政商领袖,成为全球南方绿色转型进程中的重要节点。蒙牛集团凭借在可持续发展领域的长期深耕,正式成为联盟会员单位,蒙牛集团总裁高飞当选联盟第二届理事会成员,中国乳业的绿色实践由此深度嵌入绿色“一带一路”治理框架。
双11首周,抖音平台Babycare玩具销售额突破722万元,同比增长201%;躲猫猫大象7天销售额突破118 万元,拿下抖音商城婴幼儿玩具与毛绒玩偶热销榜双料第一。Babycare以“玩具第三空间”亮相2026 CKE,并以电动毛绒、AI玩具、启蒙玩具等产品,将“玩具陪孩子慢慢长大”落到具体场景中。(日照新闻网)
近日,孩子王发布2026年第三季度报告,实现营业收入24.11亿元;归属于上市公司股东的净利润3669.80万元;归属于上市公司股东的扣除非经常性损益的净利润2550.58万元。
10月28日,“纸尿裤材料大王”延江股份发布2026年三季报。报告显示,公司前三季度营业收入为13.55亿元,同比增长4.63%;归母净利润为6022.39万元,同比增长41.70%;扣非归母净利润为5241.78万元,同比增长79.83%。延江股份是国内极少数进入宝洁高端供应链的本土新材料企业,配套宝洁高端纸尿裤(帮宝适)和女性护理(护舒宝)全系列产品。
母婴行业观察

热文

七度空间、她研社、自由点、朵薇、舒莱上榜!多款知名卫生巾抽查合格
2026-08-28 12:19
母婴日报|2款婴配粉批件信息公布;爱婴室、中亿孕婴童再拓门店布局;雀巢、帮宝适上新
2026-09-18 18:28

六年亏损20亿、被执行4.26亿,“水牛奶第一股”如何脱困?
2026-10-09 10:10

美团发狠
作者/三杯以后
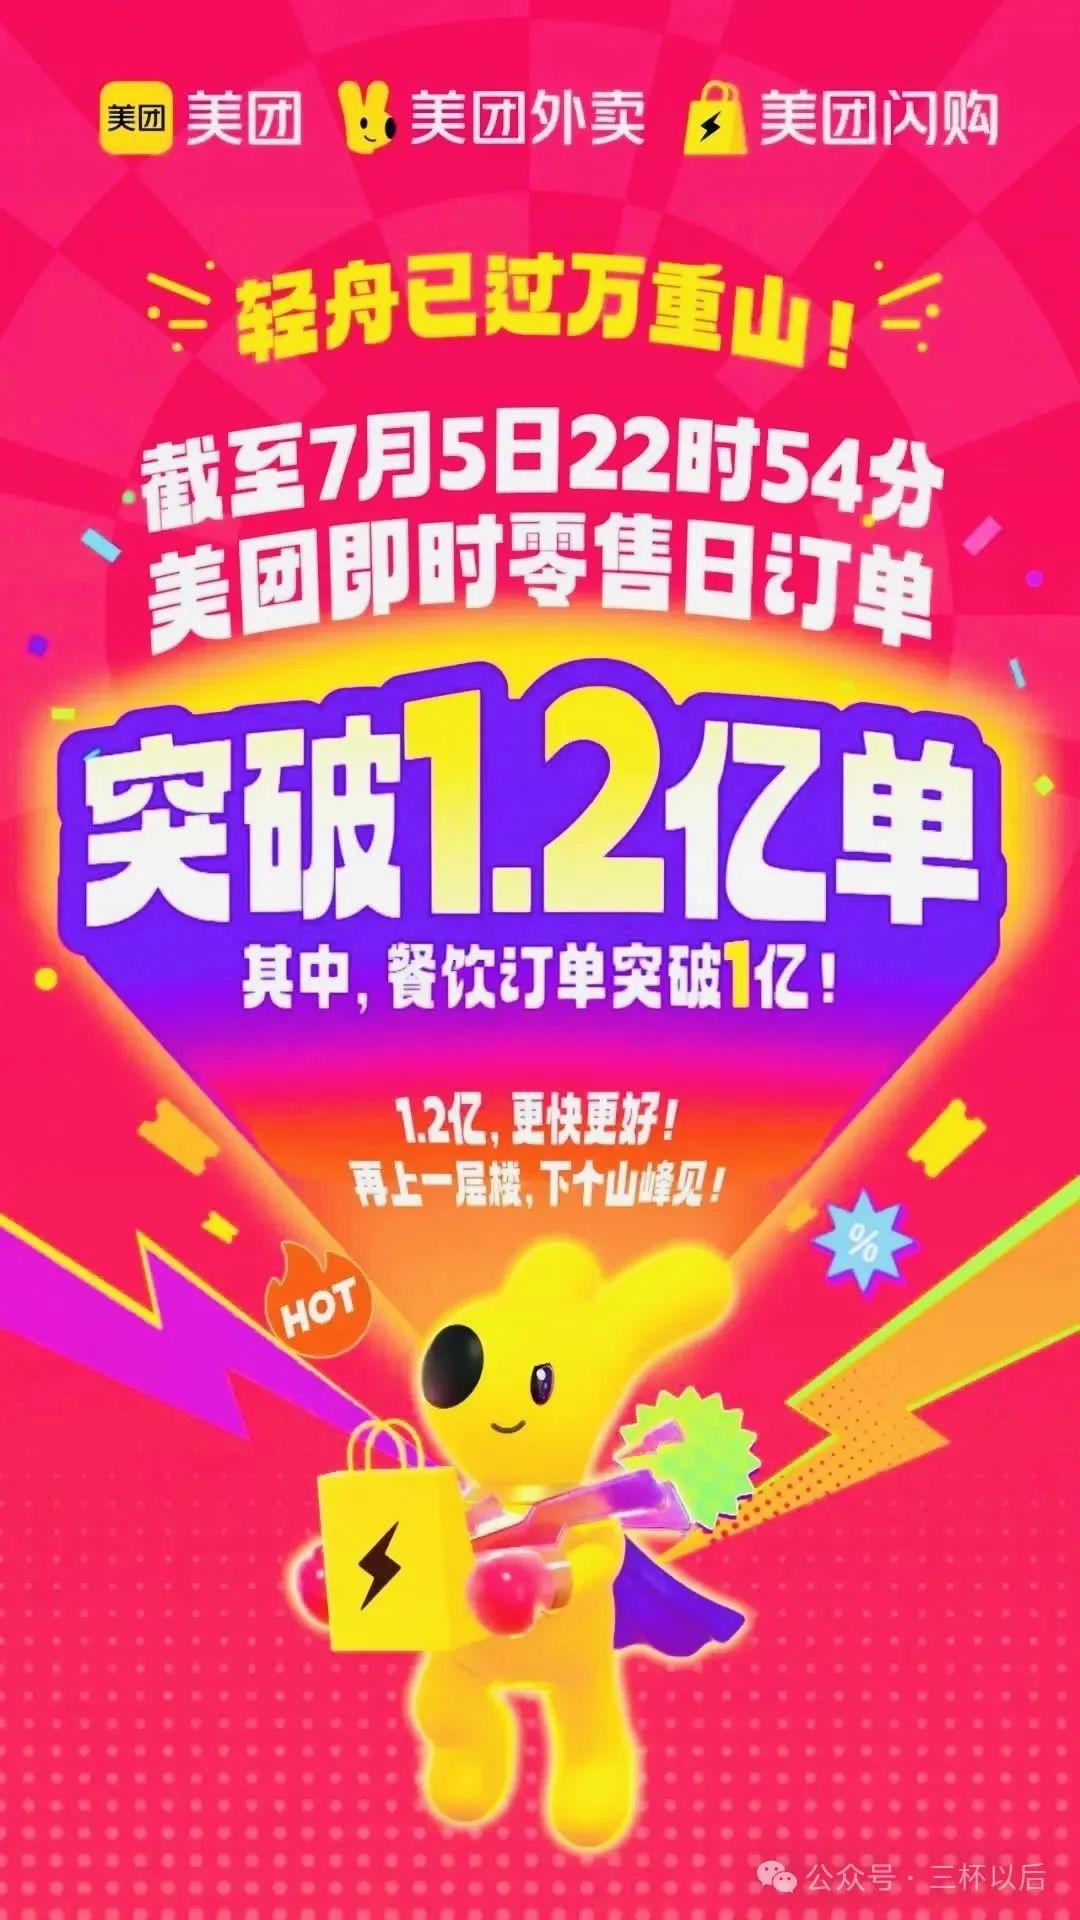
导读:周末的时候估计大家都看到了美团闪购即时零售突破1.2亿订单,搞崩了很多奶茶店等。据说阿里内部开会要求的是最近冲刺9000万单,目前据说到了8000万单,还没等下一个数字,美团就加码了,看样子想要超过美团闪购,还需要继续加大力度补贴,大概到1.5亿单?
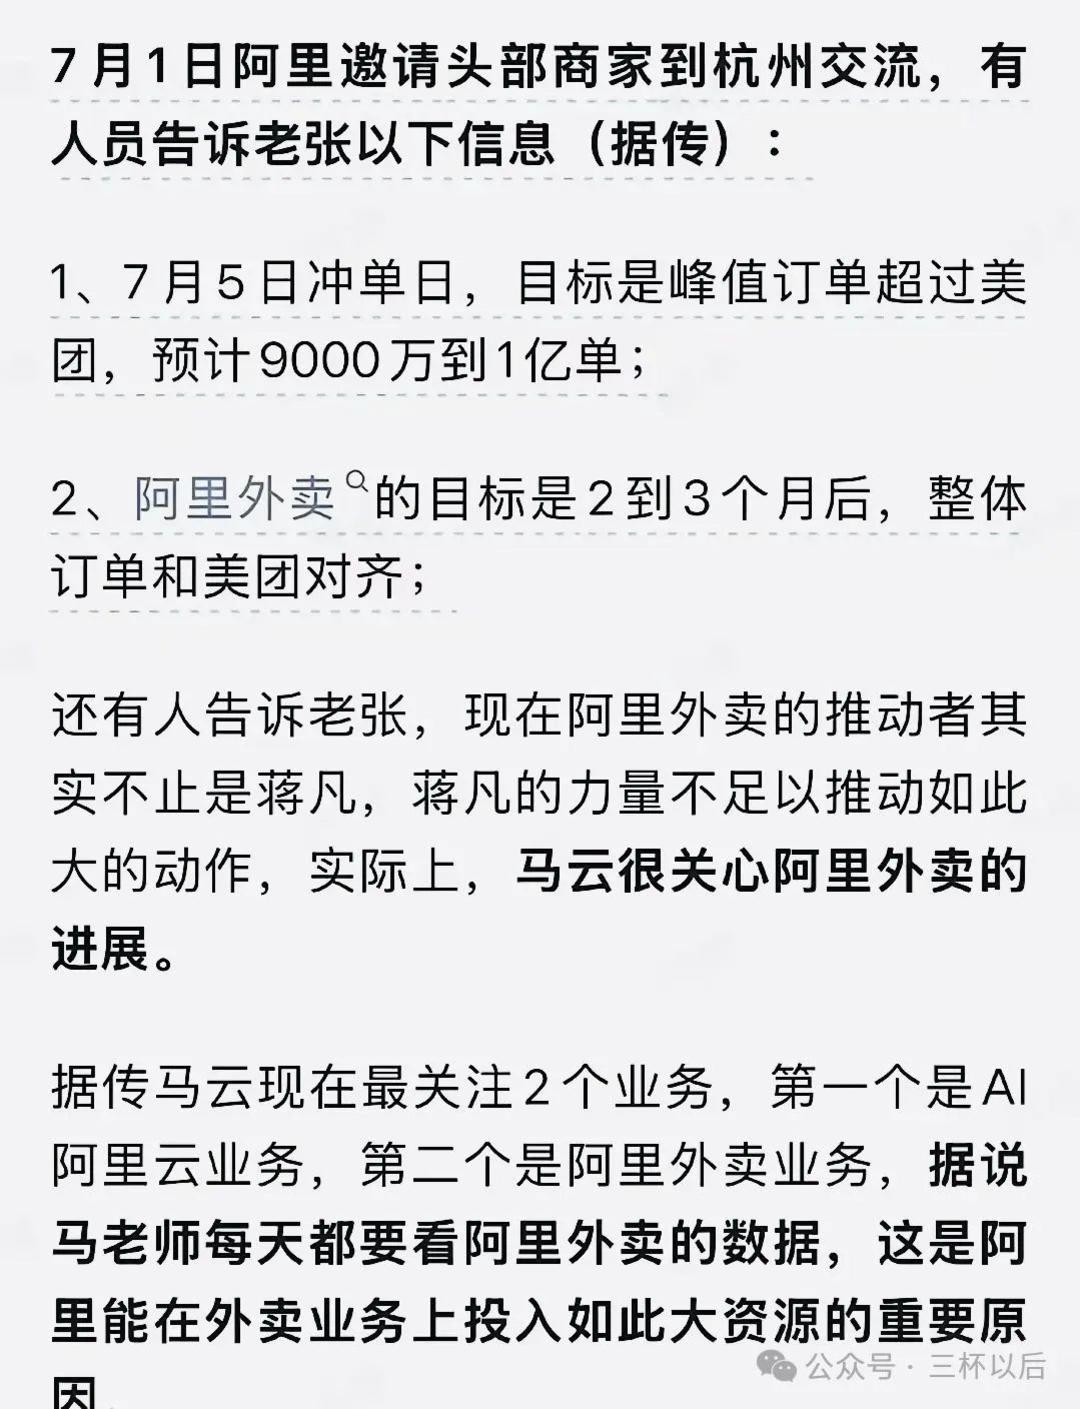
这个数据日订单量,其实很有意思,大家只是关注订单量,忽略了质量,如果只是补贴吸引来的羊毛党,这个没有什么价值,补贴结束一地鸡毛。比如奶茶被卖爆了,不过总有脑子聪明的 ,今天在香港上市的几家茶饮公司都暴涨,也是服了。
之前美团都是低调应战,也没有公布过日订单量,不问不说,问了就说会不惜一切代价打赢这场仗。开始京东高调出击,美团一边看一边干,基本上能看明白京东的百亿补贴。直到阿里下场,上来就补贴500亿,淘宝闪购+饿了么,整合一起作战。美团开始认真对待,上周末开始突然发狠,估计还会继续,直到大家补贴不动了。京东真的是加速把阿里给唤醒了。商战这个时候一个是不能软,一个是拼硬实力,嘴炮什么东西都赢不了。
外卖三国杀,最尴尬的感觉是拼多多,之前拼多多的思路一直是做轻或者说什么效率高先去做什么了,这次即时零售大战跟拼多多没关系了,想参加也参加不了,这个牌桌是上不了了,只能眼睁睁的看着大家抢用户,争夺"日常应用"地位。
根据QuestMobile的数据,2025年1月至5月期间,淘宝App的日活跃用户(DAU)增加了5000万,达到4.1亿以上;京东主应用的DAU也增加了5000万,达到约1.7亿。相比之下,同期拼多多App的DAU趋势则较为平缓。这直接证明了高频业务对主站流量的拉动效应。
高盛在最新研报中构建了三种竞争情形,以评估外卖配送和即时零售市场的未来格局。
情形一(基准情形)假设美团成功捍卫市场份额领先地位。基于用户忠诚度、配送网络优势和在低线城市的强势地位,美团将与阿里、京东形成5.5:3.5:1的市场格局。在此情形下,美团将牺牲短期盈利能力,外卖和即时零售业务的EBITDA单价分别降至0.7元和0元,但长期有望恢复至1.0元水平。
情形二预设阿里巴巴通过持续500亿元投资获得重大市场份额。凭借淘宝即时商务与饿了么整合后的协同效应,以及淘宝平台2倍于美团和京东的日活用户优势,双方将形成4.5:4.5:1的双寡头格局,京东仍为第三名。
情形三假设京东凭借商户覆盖改善和15万全职骑手的投入,实现5:3:2的三方竞争格局。京东的外卖业务EBITDA单价将从2025年的-6.2元改善至长期的0.5元。
美团、饿了么、京东的外卖补贴战继续升级,三家都持续投入,这么打对上市公司的业绩短期内会造成负面冲击,本质上是在争夺即时零售市场主导权。美团先后被动面对了抖音、阿里、京东的冲击。美团护城河低吗?还是美团进到了太多巨头的核心业务区?还是美团的生意太香了?都想捞一把?
今天开盘美团阿里京东继续下跌,资本也不喜欢烧钱补贴的玩法,这么年了,想不到所谓科技互联网企业含金量的科技还是花钱补贴。也挺有意思,外面的世界在真枪实战,我们依然在外卖大战。
说什么不重要,身体最诚实,考验信仰的时候到了。(利益相关,有点美团的股票)
文章来源:母婴行业观察
版权声明:转载母婴行业观察的原创文章,需注明文章来源以及作者名称。公众号转载请联系开白小助手(微信号:zhangxiaoxian1015)。违规转载法律必究。
扫描二维码,第一时间获取母婴行业的资讯和动态。
从此和母婴行业观察建立直接联系。
本栏目文字内容归myguancha.com所有,任何单位及个人未经许可,不得擅自转载使用。
Copyright © 母婴行业观察 | 京ICP备12043030号-6





参与评论