
快讯

10月27日,2026年亚太地区人口老龄化会议在杭州举行。会上,伊利贡献了具有中国特色的可持续发展“美好圈”,并联合中国老龄事业发展基金会,携手联想、美团、爱眼公益基金会等16家伙伴共同发起“可持续社会价值生态圈·益起社区行动网络”,推动多元力量参与老年友好社区建设。“益起社区行动网络”发起的倡议,将共同目标落在四个方面:践行公益担当,响应积极应对人口老龄化国家战略;深耕社区阵地,以老年人需求为导向,推动优质资源和服务直达社区、走近老人;守护银龄生活,推动老年友好型产品、技术和服务在社区融合落地;共建友好生态,坚持政府引导、市场运作、社会参与,汇聚资源、共享经验,共同探索可持续的老年友好社区建设之路。
10月25日至26日,“一带一路”绿色发展国际联盟第二次会员大会及“一带一路”绿色创新大会2026在香港相继举行,汇聚17个“一带一路”国家代表团及超400名政商领袖,成为全球南方绿色转型进程中的重要节点。蒙牛集团凭借在可持续发展领域的长期深耕,正式成为联盟会员单位,蒙牛集团总裁高飞当选联盟第二届理事会成员,中国乳业的绿色实践由此深度嵌入绿色“一带一路”治理框架。
双11首周,抖音平台Babycare玩具销售额突破722万元,同比增长201%;躲猫猫大象7天销售额突破118 万元,拿下抖音商城婴幼儿玩具与毛绒玩偶热销榜双料第一。Babycare以“玩具第三空间”亮相2026 CKE,并以电动毛绒、AI玩具、启蒙玩具等产品,将“玩具陪孩子慢慢长大”落到具体场景中。(日照新闻网)
近日,孩子王发布2026年第三季度报告,实现营业收入24.11亿元;归属于上市公司股东的净利润3669.80万元;归属于上市公司股东的扣除非经常性损益的净利润2550.58万元。
10月28日,“纸尿裤材料大王”延江股份发布2026年三季报。报告显示,公司前三季度营业收入为13.55亿元,同比增长4.63%;归母净利润为6022.39万元,同比增长41.70%;扣非归母净利润为5241.78万元,同比增长79.83%。延江股份是国内极少数进入宝洁高端供应链的本土新材料企业,配套宝洁高端纸尿裤(帮宝适)和女性护理(护舒宝)全系列产品。
母婴行业观察

热文

七度空间、她研社、自由点、朵薇、舒莱上榜!多款知名卫生巾抽查合格
2026-08-28 12:19
母婴日报|2款婴配粉批件信息公布;爱婴室、中亿孕婴童再拓门店布局;雀巢、帮宝适上新
2026-09-18 18:28

六年亏损20亿、被执行4.26亿,“水牛奶第一股”如何脱困?
2026-10-09 10:10

安踏因亚玛芬被评“沽售”,海外市场的日子会更难吗?
导读:国家统计局16日公布,首2月社会消费品零售总额大跌20.5%,远低市场预期的增长 0.8%;而首2月全国固定资产投资下降24.5%,远低于市场预期的增长2.8%;另外,首2月全国固定资产投资下降24.5%,远低于市场预期的增长2.8%。
作者:童装观察
随着全球股市动荡,内需股逐渐走低,国内运动服装版块也持续下跌。以3月16日股价为例,安踏体育跌3.93%,报51.4元,暂时为最差国指股;361度跌1.55%,报1.27元;特步国际(01368)跌6.54%,报2.43元。
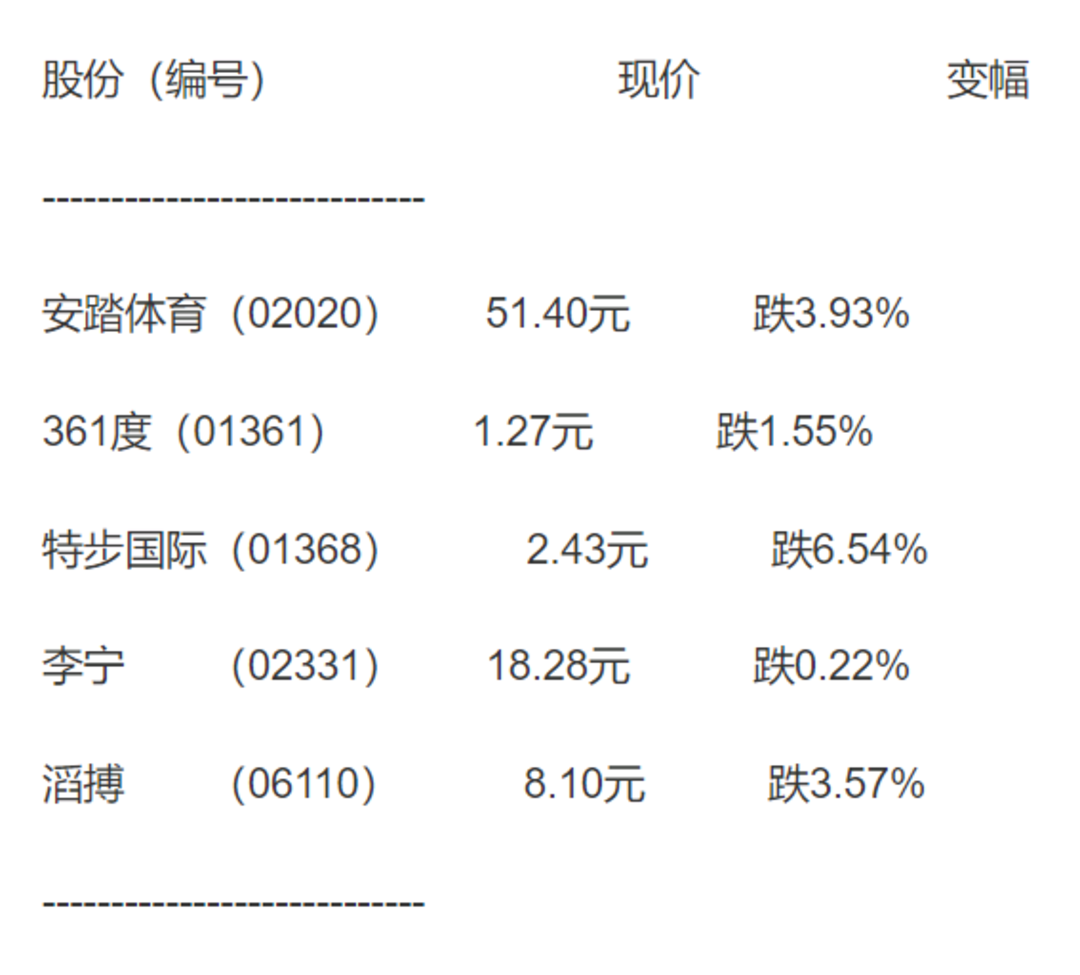
根据同版块或相关股份表现可以看出,目前安踏体育依然表现比较突出。
针对安踏的股价表现,评估机构对其评级出现“两极分化”现象,主流观点还是对安踏体育维持“买入”评级。例如交银国际在16日发布的报告称,上调安踏体育评级至“买入”,目标价77港元,认为其长期增长前景不变,于下行后预计可获得更多市占率。
但是花旗在16日发表的研究报告显示:将其目标价由56.4港元降至52港元,予“沽售”评级,这是非市场主流看法。
其中花旗给出的理由是:安踏体育对海外市场的参与预计导致其今年盈利复苏较内地业务的体品同业慢,除对FILA业务自去年下半年至今年在内地潜在周期下行的忧虑外,即使没有商誉减值,海外情况对持股53%的合营Amer盈利展望添压。该进一步下调安踏今明两年盈测分别3%及5%,予“沽售”评级。
该行还称,过去数日,更多美国及欧洲零售商暂时关店,安踏旗下Amer在2018年美洲及欧洲、中东及非洲销售占比分别达42%和43%,该行预计该行预计Amer在国外市场销售占比逾90%。如果海外业务进一步恶化,该行不排除Amer未来出现商誉减值的可能性。
不难看出,花旗对安踏体育持有的“沽售”评级,主要原因在于安踏收购Amer带来的不确定性。
疫情下海外市场不乐观,Amer真的能影响安踏?
安踏自从收购FILA大获成功之后,开始在全世界“捕猎”。从被质疑到扭亏为盈,如今的FILA早已成为增长引擎。2019年完成的Amer收购,安踏提出“双A”计划(Anta和Amer)。
安踏的多品牌战略越来越凸显,出手速度也越来越快,先后买入健步鞋品牌Sprandi、日本高端滑雪品牌Descente(迪桑特)、韩国户外运动品牌Kolon和中国香港童装品牌Kingkow。目标明确的安踏对理想收购对象有三点诉求:第一,单聚焦,一定是体育用品领域的优秀品牌;第二,差异化,对已有品牌形成补充,比如业务、消费群体的补充;第三,借力优秀的国际品牌,推进国际化进程。
安踏体育对收购的这些品牌和自有品牌进行差异化定位,Amer旗下13个品牌,在专业细分领域拥趸众多。
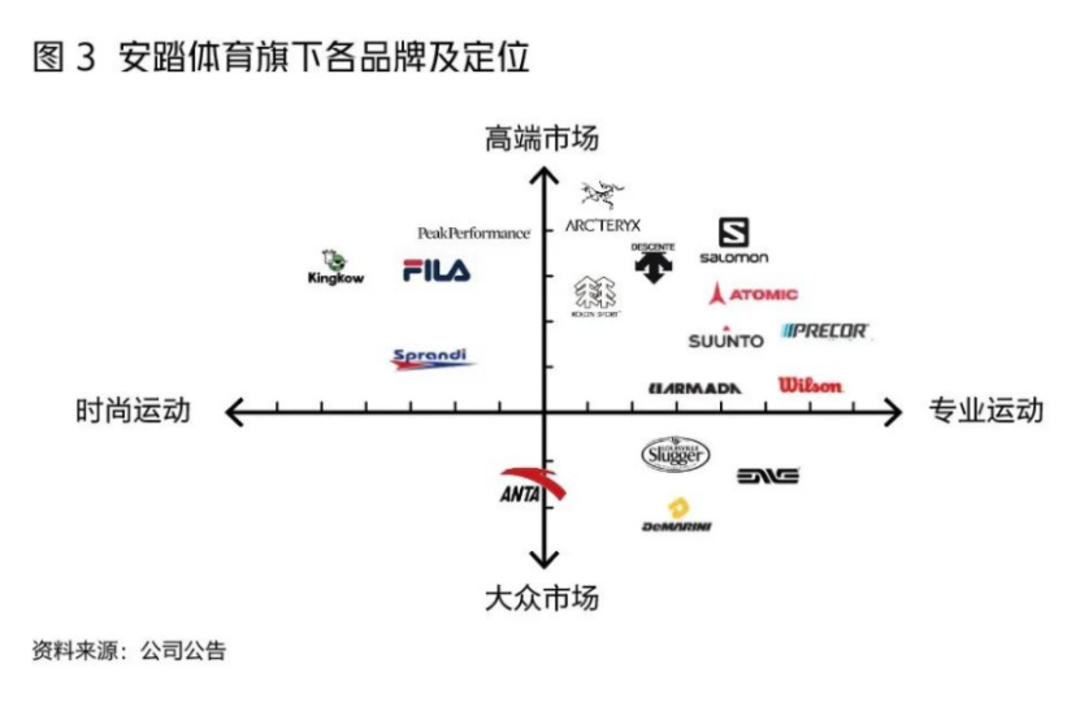
安踏收购Amer的信心一方面来自,其专业、小众、细分的市场,能带来业绩上扬;另一方面,能够减少对中国市场的依赖度,将业务推向全球;另外Amer Sports旗下多为冬季运动品牌,有望增强安踏在2022年北京冬奥会中的变现能力。
由于此次疫情,Amer所在的海外市场确实不容乐观,但是还远没有到能够影响安踏评级的时候。疫情重创各个行业是毋庸置疑,安踏体育全品牌战略调整,看Amer的潜能能发挥到几成,还需要时间。
安踏体育能否成功运作Amer,关键在于能否找到一根线,将Amer和安踏其他子品牌串联起来,互通有无,浑然一体。借助集团强大的品牌基因,为Amer搭建一套区别于其他品牌的运营逻辑,但同时可以和其他品牌共同享有集团资源。
文章来源:母婴行业观察
版权声明:转载母婴行业观察的原创文章,需注明文章来源以及作者名称。公众号转载请联系开白小助手(微信号:zhangxiaoxian1015)。违规转载法律必究。
扫描二维码,第一时间获取母婴行业的资讯和动态。
从此和母婴行业观察建立直接联系。
本栏目文字内容归myguancha.com所有,任何单位及个人未经许可,不得擅自转载使用。
Copyright © 母婴行业观察 | 京ICP备12043030号-6





参与评论