
快讯

10月27日,2026年亚太地区人口老龄化会议在杭州举行。会上,伊利贡献了具有中国特色的可持续发展“美好圈”,并联合中国老龄事业发展基金会,携手联想、美团、爱眼公益基金会等16家伙伴共同发起“可持续社会价值生态圈·益起社区行动网络”,推动多元力量参与老年友好社区建设。“益起社区行动网络”发起的倡议,将共同目标落在四个方面:践行公益担当,响应积极应对人口老龄化国家战略;深耕社区阵地,以老年人需求为导向,推动优质资源和服务直达社区、走近老人;守护银龄生活,推动老年友好型产品、技术和服务在社区融合落地;共建友好生态,坚持政府引导、市场运作、社会参与,汇聚资源、共享经验,共同探索可持续的老年友好社区建设之路。
10月25日至26日,“一带一路”绿色发展国际联盟第二次会员大会及“一带一路”绿色创新大会2026在香港相继举行,汇聚17个“一带一路”国家代表团及超400名政商领袖,成为全球南方绿色转型进程中的重要节点。蒙牛集团凭借在可持续发展领域的长期深耕,正式成为联盟会员单位,蒙牛集团总裁高飞当选联盟第二届理事会成员,中国乳业的绿色实践由此深度嵌入绿色“一带一路”治理框架。
双11首周,抖音平台Babycare玩具销售额突破722万元,同比增长201%;躲猫猫大象7天销售额突破118 万元,拿下抖音商城婴幼儿玩具与毛绒玩偶热销榜双料第一。Babycare以“玩具第三空间”亮相2026 CKE,并以电动毛绒、AI玩具、启蒙玩具等产品,将“玩具陪孩子慢慢长大”落到具体场景中。(日照新闻网)
近日,孩子王发布2026年第三季度报告,实现营业收入24.11亿元;归属于上市公司股东的净利润3669.80万元;归属于上市公司股东的扣除非经常性损益的净利润2550.58万元。
10月28日,“纸尿裤材料大王”延江股份发布2026年三季报。报告显示,公司前三季度营业收入为13.55亿元,同比增长4.63%;归母净利润为6022.39万元,同比增长41.70%;扣非归母净利润为5241.78万元,同比增长79.83%。延江股份是国内极少数进入宝洁高端供应链的本土新材料企业,配套宝洁高端纸尿裤(帮宝适)和女性护理(护舒宝)全系列产品。
母婴行业观察

热文

七度空间、她研社、自由点、朵薇、舒莱上榜!多款知名卫生巾抽查合格
2026-08-28 12:19
母婴日报|2款婴配粉批件信息公布;爱婴室、中亿孕婴童再拓门店布局;雀巢、帮宝适上新
2026-09-18 18:28

六年亏损20亿、被执行4.26亿,“水牛奶第一股”如何脱困?
2026-10-09 10:10

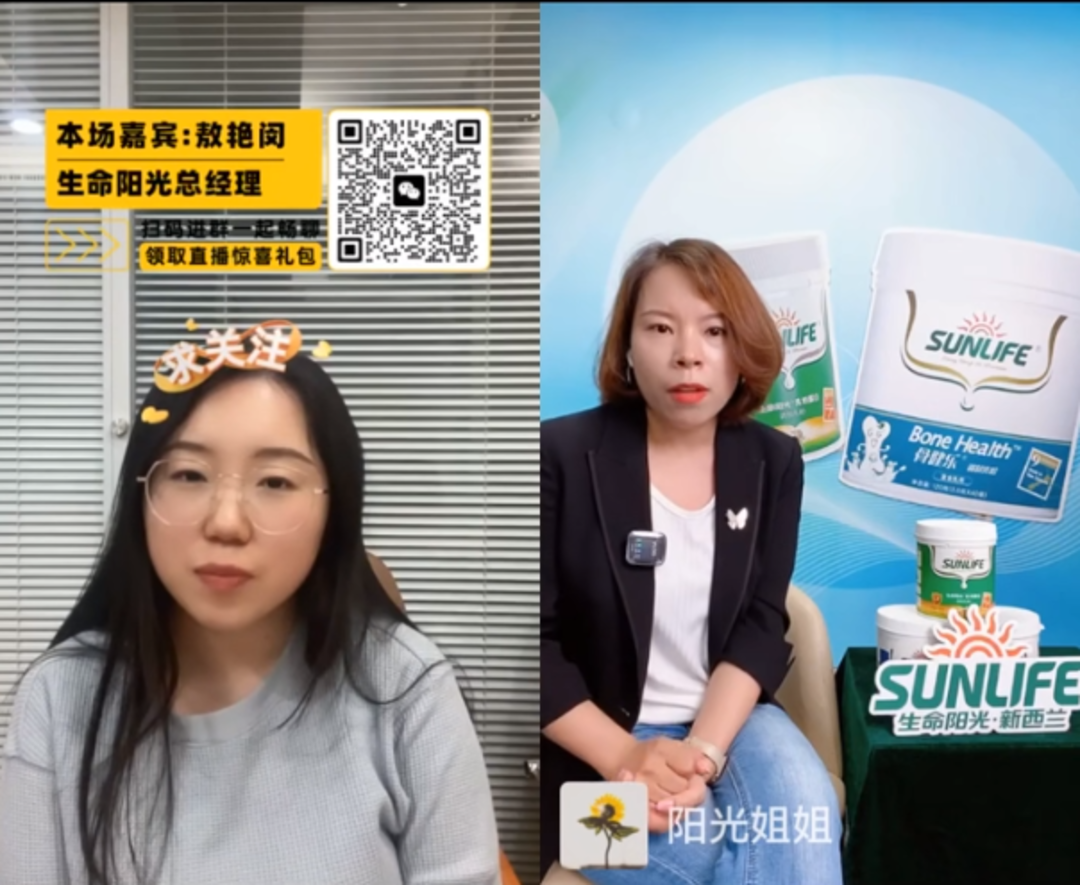
实战干货 | 生命阳光总经理敖艳闵:营养品是当下母婴店必须要去重视且主推的一个品类
导读:随着大众物质生活水平的不断提高,为健康买单逐渐成为全年龄层群体的共识。营养品行业由此迎来了新的机遇?近期,在#营养品情报#视频号直播中,我们有幸连线到生命阳光总经理敖艳闵,就当前营养品行业的发展现状、品类趋势、潜在机会及未来竞争格局等话题进行了深度探讨,以下为直播分享的精彩观点:
1、母婴行业是在中国高出生率人口红利下衍生出来的,当下来讲,营养品是母婴门店必须要去重视且主推、重抓的一个品类,目前来看,单店、夫妻店及网红母婴店的营养品占比非常高,连锁店也还有非常大的增长空间。
2、营养品行业是老板工程,需要在老板重视并认可后进行长期赋能和团队帮扶,才可能提升份额占比。从消费者端来看,营养品行业的消费主体从 80 后开始转向 90 后甚至 00 后,这一群体的主观意识更强,对产品和服务的水平要求更高,除了追求高颜值、高性价比之外,还要口感好、零添加。因此门店选品和营销打法都要符合这个群体的消费观念。
3、国内母婴营养品目前没有头部品牌,都以区域品牌为主,生命阳光的核心优势在于单品不多,但每一款都是精品,在产品过剩的年代,坚持采购优质原料,保证产品品质。
4、生命阳光产品线的底层逻辑是以免疫营养为基础,做好生命早期1000 天,以此使整个生命周期获益。相较于盲目添加当下探讨度较高的营养成分,生命阳光更关注原料是否优质以及配方的完善性。
5、营养品可以分为基础营养类和免疫类,还有一种就是处在风口期、热度比较高的产品。
6、任何一个行业都会有发展周期,中国的营养品行业是经历了两次爆发之后沉淀,然后由于疫情又再度爆发,目前品类越来越细分,这是一个行业成熟的表现。
7、某种程度来讲,市场整个消费力在降低,但其实养娃成本并没有降低,甚至在增加。
8、生命阳光针对宝宝过敏的问题研发了水解益生菌和水解乳糖酶两款产品。目前专注于解决过敏问题的品牌很多,市场需求量大,目前来看是一个比较有潜力、值得去深挖的赛道。
9、母婴行业的从业者首先需要将一套标准化、流程化、可执行、可落地的方案给到客户,其次是坚持长期主义,营养品没办法赚快钱,它需要把基础工作去夯实,慢工出细活。
10、传统型门店转型做调理型门店没有对与错,只有合适跟不合适。江浙市场的母婴店靠婴配粉已经很难生存,所以营养品是一个非常好的选择,营养品的占比越高,盈利空间越大。一些中大型连锁未必一定要去向调理型门店转型,因为它的优势是规模体量、供应链、规范化管理。
11、奶粉行业品牌的集中度越来越高,母婴营养品行业目前还没有所谓的头部,因此这个行业即使会集中也还需要一定的时间沉淀。
12、从消费习惯来看,由被动到主动,从非刚需到刚需,还需要很长时间的营养教育,因此母婴营养品还正处在一个高速发展的时期。
13、营养品在门店的份额占比没有绝对性,地域、营商范围、消费习惯等都会决定占比的差异。总体来讲,单店有可能做到至少20个点,系统店首先要先破双位数10%,然后再去关注整体选品结构是否完善,梳理好品类,最后确定核心单品。
14、母婴行业是所有传统行业里面最具有发展空间的一个行业,营养品是母婴渠道里所有品类中最好做的一个品类,无论是单店还是系统店,在营养品这个品类上都有很大的潜力可以去挖掘。
15、中国人口红利的时代已经过去,因此营养品行业要抓住的是人心红利,这首先要求从业者不能仅仅将目标客户的年龄聚焦到0-3岁,而是要扩大到中大童赛道;其次关注女性群体,这是一个非常庞大的消费群体,除此之外,银发经济也是一个需要关注的风口。
16、全家营养落地难一方面是由于门店杂事多,人员不匹配,很难聚焦在单一品类上;另一方面是因为营养品完全脱依托于品牌方,在目前进店率很差的情况下,它成本高且缺乏场景。
17、从母婴营养切入到全家营养需要先把婴幼儿、中大童、女性的营养品做好,其次才是中老年的市场。这是一个先后的顺序,欲速则不达,营养品行业需要慢慢地去深耕。
文章来源:母婴行业观察
版权声明:转载母婴行业观察的原创文章,需注明文章来源以及作者名称。公众号转载请联系开白小助手(微信号:zhangxiaoxian1015)。违规转载法律必究。
扫描二维码,第一时间获取母婴行业的资讯和动态。
从此和母婴行业观察建立直接联系。
相关推荐
本栏目文字内容归myguancha.com所有,任何单位及个人未经许可,不得擅自转载使用。
Copyright © 母婴行业观察 | 京ICP备12043030号-6





参与评论